


Room tín dụng là gì? Cơ chế phân bổ và tác động cổ phiếu
Hiểu rõ room tín dụng là gì giúp nhà đầu tư đánh giá sức khỏe tài chính và chu kỳ dư nợ ngân hàng. Tín dụng là dòng máu luân chuyển trong nền kinh tế. Mọi quyết định siết hay nới room cho vay từ Ngân hàng Nhà nước đều tạo ra biến động tới dòng tiền chứng khoán.
Bài viết này từ Chứng khoán DSC sẽ bóc tách cơ chế phân bổ room tín dụng. Chúng ta cũng sẽ tìm hiểu công thức tính dư nợ và tác động tới nhóm cổ phiếu ngân hàng.
Room tín dụng là gì?
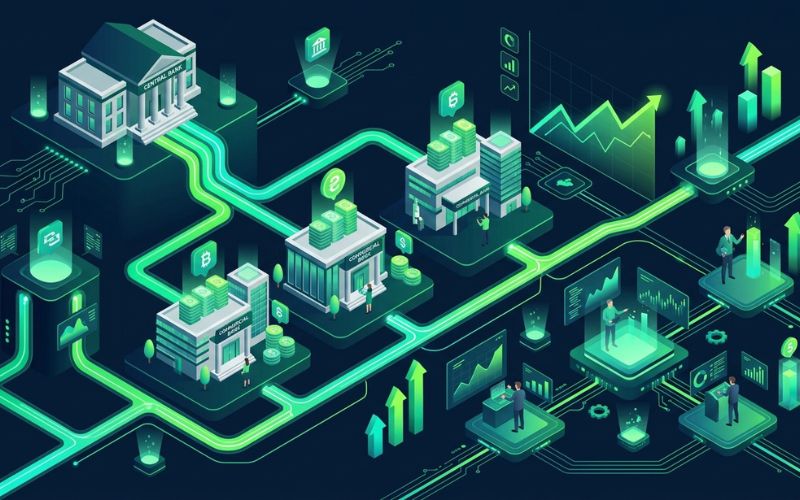
Room tín dụng là hạn mức tăng trưởng dư nợ cho vay tối đa do Ngân hàng Nhà nước (NHNN) quy định. Hạn mức này áp dụng cho từng ngân hàng thương mại trong một năm tài chính. Công cụ này giúp cơ quan quản lý kiểm soát tổng lượng tiền cung ứng ra nền kinh tế.
Tính đến tháng 8/2026, toàn hệ thống ngân hàng được NHNN định hướng mục tiêu tăng trưởng tín dụng khoảng 15%/năm. Mục tiêu này nhằm đảm bảo cung ứng đủ nguồn vốn sản xuất kinh doanh nhưng vẫn giữ an toàn hệ thống.
>> Xem thêm: Cán cân thương mại là gì?
Khi một ngân hàng sử dụng hết hạn mức cho vay được giao, tổ chức đó phải dừng giải ngân khoản vay mới. Ngân hàng buộc phải chờ đợt xét duyệt cấp thêm hạn mức từ NHNN.
Cơ chế điều hành room tín dụng mới nhất của Ngân hàng Nhà nước
Ngân hàng Nhà nước đã chuyển dịch mạnh mẽ từ cơ chế xin - cho sang tự động phân bổ room tín dụng ngay từ đầu năm.
- Giao 100% hạn mức ngay từ tháng 1: NHNN chủ động thông báo toàn bộ chỉ tiêu tăng trưởng tín dụng 15% cho các ngân hàng thương mại. Cơ quan quản lý không còn chia nhỏ chỉ tiêu thành nhiều đợt như trước.
- Căn cứ điểm xếp hạng định lượng: Hạn mức cho vay được tính toán dựa trên điểm xếp hạng Thông tư 52/2018/TT-NHNN. Các tiêu chí đánh giá gắn liền với chuẩn mực quản trị rủi ro Basel II và Basel III.
- Tự động điều chỉnh theo hiệu quả: Ngân hàng có tỷ lệ nợ xấu thấp và tốc độ giải ngân tốt sẽ tự động được gia tăng dư nợ. Đơn vị kinh doanh không cần thực hiện thủ tục xin cấp phức tạp.
Ý nghĩa của room tín dụng đối với nền kinh tế
Room tín dụng đóng vai trò là van điều tiết khối lượng tiền tệ chảy vào các ngành kinh tế. Công cụ mang lại 3 giá trị kiểm soát cốt lõi:
- Kiểm soát lạm phát và ổn định vĩ mô: Việc khống chế trần dư nợ giúp ngăn chặn tình trạng tăng trưởng nóng. Điều này giảm thiểu nguy cơ bong bóng tài sản tại các lĩnh vực rủi ro.
- Đảm bảo an toàn thanh khoản hệ thống: Hạn mức cho vay buộc các ngân hàng phải cân đối giữa dư nợ và vốn huy động. Ngân hàng duy trì tỷ lệ chỉ số LDR ở ngưỡng an toàn.
- Nắn dòng vốn vào lĩnh vực ưu tiên: NHNN ưu tiên room tín dụng cho các ngân hàng tập trung cho vay sản xuất và xuất khẩu. Ngân hàng cho vay tập trung vào lĩnh vực rủi ro sẽ bị hạ chỉ tiêu.
Cách tính room tín dụng
Room tín dụng của một ngân hàng được xác định dựa trên số dư nợ cho vay tuyệt đối tăng thêm so với cuối năm trước.
Công thức tính quy mô dư nợ tăng thêm tối đa trong năm:
- Dư nợ tăng thêm tối đa = Dư nợ cho vay cuối năm trước × Tỷ lệ room tín dụng được cấp (%)
Hay tổng dư nợ cho vay tối đa tại thời điểm cuối năm:
- Tổng dư nợ tối đa = Dư nợ cho vay cuối năm trước × (1 + Tỷ lệ room tín dụng (%))
Ví dụ minh họa:
Tính đến ngày 31/12/2025, dư nợ cho vay của Ngân hàng A đạt 400.000 tỷ VNĐ.
Đầu năm 2026, Ngân hàng A được NHNN cấp trần tăng trưởng tín dụng là 14%.
Số tiền tối đa Ngân hàng A được phép cho vay thêm trong năm 2026 là: 400.000 × 14% = 56.000 tỷ VNĐ.
Tổng dư nợ cho vay tối đa Ngân hàng A được phép ghi nhận tại ngày 31/12/2026 là: 400.000 + 56.000 = 456.000 tỷ VNĐ.
Nếu ngân hàng giải ngân vượt quá 456.000 tỷ VNĐ, NHNN sẽ áp dụng các biện pháp xử phạt hoặc giảm chỉ tiêu năm sau.
Cách phân bổ room tín dụng của Ngân hàng Nhà nước
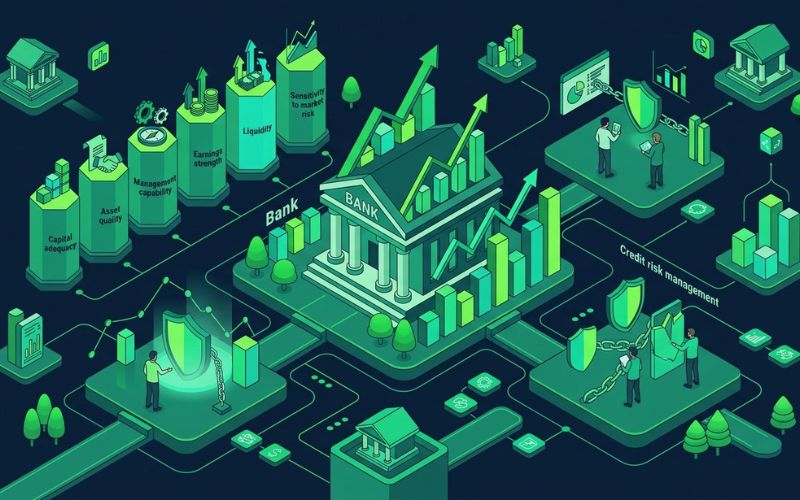
Ngân hàng Nhà nước phân bổ chỉ tiêu tín dụng dựa trên thang điểm CAMELS và năng lực quản trị thực tế.
5 Tiêu chí phân bổ room tín dụng theo mô hình CAMELS
- An toàn vốn (Capital Adequacy): Ngân hàng sở hữu tỷ lệ an toàn vốn (CAR) vượt tiêu chuẩn Basel II hoặc Basel III được ưu tiên room cao hơn.
- Chất lượng tài sản (Asset Quality): Ngân hàng kiểm soát tỷ lệ nợ xấu trong các cổ phiếu ngân hàng dưới 2% sẽ nhận chỉ tiêu lớn hơn.
- Năng lực quản trị (Management): Đánh giá tính minh bạch trong quản trị và mức độ tuân thủ quy định an toàn hoạt động.
- Kết quả sinh lời (Earnings): Tỷ lệ sinh lời ROA và ROE duy trì ở mức cao và ổn định qua nhiều quý.
- Mức độ thanh khoản (Liquidity): Quản trị tốt rủi ro thanh khoản, duy trì tỷ lệ tiền gửi trên dư nợ đạt chuẩn.
Phân nhóm ngân hàng nhận room tín dụng
NHNN chia hệ thống thương mại thành các nhóm chất lượng để phân bổ dư nợ:
- Nhóm ngân hàng thương mại hàng đầu: Các ngân hàng như Vietcombank (VCB), Techcombank (TCB), MBBank (MBB), ACB được cấp room từ 15–18% nhờ an toàn vốn tốt.
- Nhóm ngân hàng trung bình: Được giao mức room từ 11–13% do quy mô vốn vừa phải và chỉ số an toàn đạt chuẩn.
- Nhóm ngân hàng yếu kém: Bị hạn chế room dưới 8% hoặc không được tăng trưởng dư nợ cho đến khi tái cơ cấu thành công.
Room tín dụng như thế nào là tốt?
Một room tín dụng được đánh giá là tốt khi thỏa mãn cả 3 góc độ vĩ mô, ngân hàng và nhà đầu tư.
- Đối với nền kinh tế vĩ mô: Mức tăng trưởng toàn ngành 14–15%/năm là con số tối ưu. Mức này đủ sức hỗ trợ mục tiêu tăng trưởng GDP nhưng không gây áp lực lạm phát.
- Đối với ngân hàng thương mại: Room tín dụng tốt là room tương thích với năng lực huy động vốn và tỷ lệ CASA. Ngân hàng không bị thiếu thanh khoản khi giải ngân.
- Đối với nhà đầu tư chứng khoán: Hạn mức tăng trưởng tín dụng cao trên 15% là đòn bẩy đắc lực. Yếu tố này kết hợp với khả năng hấp thụ vốn giúp mở rộng tài sản sinh lãi.
Tác động của room tín dụng tới sóng cổ phiếu ngân hàng trên sàn chứng khoán
Trong hoạt động phân tích cổ phiếu ngân hàng, dư địa room tín dụng là biến số hàng đầu dự báo lợi nhuận cốt lõi (NII).
Kênh tác động từ room tín dụng đến định giá cổ phiếu
Khi ngân hàng được giao room tín dụng cao, quy mô tổng tài sản sinh lời gia tăng mạnh mẽ. Điều này mở rộng biên lãi ròng (NIM) và kéo theo sự bứt phá của lợi nhuận sau thuế.
Thống kê giao dịch chỉ ra tác động rõ rệt. Các đợt nới room tín dụng của NHNN thường kích hoạt sóng tăng giá từ 15–30% ở nhóm cổ phiếu ngân hàng trên HOSE.
3 Chiến lược đầu tư đón sóng room tín dụng tại Chứng khoán DSC
- Chiến lược 1 - Sàng lọc mã có CAR vượt trội: Ưu tiên giải ngân vào các ngân hàng có CAR > 11% và nợ xấu < 1,5% (VCB, TCB, MBB). Nhóm này luôn nhận chỉ tiêu tín dụng cao.
- Chiến lược 2 - Theo dõi tốc độ giải ngân theo quý: Chọn các ngân hàng hấp thụ vốn nhanh trong 6 tháng đầu năm. Đây là ứng viên sáng giá đón đợt cấp bổ sung room cuối năm.
- Chiến lược 3 - Tối ưu hiệu suất bằng Margin an toàn: Khi dòng tiền xác nhận sóng ngành nhờ tin nới room, nhà đầu tư có thể dùng gói Margin lãi suất từ 10–13,5%/năm tại DSC.
Nhà đầu tư có thể theo dõi biến động định giá P/B và khuyến nghị phân tích cổ phiếu ngân hàng real-time qua App DSC Trading. Đội ngũ Môi giới 1:1 của DSC luôn sẵn sàng đồng hành tư vấn chiến lược danh mục.
Bạn có thể đăng ký mở tài khoản chứng khoán online qua eKYC chỉ trong 3 phút để trải nghiệm hệ sinh thái đầu tư DSC.
Các câu hỏi thường gặp về Room tín dụng (FAQs)
Room tín dụng toàn ngành năm 2026 được NHNN định hướng bao nhiêu %?
Năm 2026, Ngân hàng Nhà nước định hướng mục tiêu tăng trưởng tín dụng toàn hệ thống khoảng 15%/năm. Mục tiêu này có thể được điều chỉnh linh hoạt theo diễn biến kinh tế vĩ mô thực tế.
Doanh nghiệp nên làm gì khi ngân hàng bị hết room tín dụng?
Doanh nghiệp có thể chủ động chuyển hướng sang các ngân hàng thương mại còn dư địa room lớn. Doanh nghiệp cũng có thể phát hành trái phiếu hoặc dùng giải pháp tài trợ thương mại.
Ngân hàng nào thường được cấp room tín dụng cao nhất thị trường?
Các ngân hàng thương mại có năng lực tài chính mạnh và tỷ lệ CAR cao thường nhận trần dư nợ lớn. Nhóm quản trị rủi ro tốt theo chuẩn Basel III cũng được giao chỉ tiêu room tín dụng cao nhất.
Kết luận
Room tín dụng là công cụ điều hành chính sách tiền tệ quan trọng của Ngân hàng Nhà nước. Công cụ này giúp kiểm soát tổng dư nợ cho vay và duy trì an toàn vĩ mô.
Việc nắm vững cách tính room tín dụng và theo dõi chỉ tiêu phân bổ giúp nhà đầu tư dự báo kết quả kinh doanh. Từ đó, bạn có thể chủ động đón đầu sóng cổ phiếu ngân hàng.
Tuyên bố miễn trừ trách nhiệm: Thông tin trong bài viết chỉ mang tính chất tham khảo và phân tích chuyên môn. Chứng khoán DSC không chịu trách nhiệm về các quyết định đầu tư cá nhân phát sinh từ việc sử dụng các thông tin này.

 19490 lượt xem
 13483 lượt xem
 12153 lượt xem
 11161 lượt xem
 10557 lượt xem
 9037 lượt xem
 8361 lượt xem
 7839 lượt xem
 7230 lượt xem
 7098 lượt xem


