


Báo cáo tài chính hợp nhất là gì? Vai trò và 4 thành phần cốt lõi
Nhiều nhà đầu tư F0 thường nhầm lẫn giữa báo cáo tài chính riêng lẻ của công ty mẹ và báo cáo tài chính hợp nhất của cả tập đoàn. Việc nhìn sai báo cáo có thể dẫn đến đánh giá sai lệch quy mô tài sản, doanh thu và lợi nhuận thực tế. Bài viết này sẽ bóc tách chi tiết bản chất, vai trò, 4 thành phần chính và cách phân tích báo cáo tài chính hợp nhất chuẩn xác.
Báo cáo tài chính hợp nhất là gì?
Báo cáo tài chính hợp nhất phản ánh tình hình tài chính của toàn bộ tập đoàn gồm công ty mẹ và các công ty con. Báo cáo này trình bày số liệu như thể toàn tập đoàn là một thực thể kinh tế duy nhất. Loại báo cáo này phản ánh tổng thể tài sản, nợ phải trả, vốn chủ sở hữu và kết quả kinh doanh của cả tập đoàn.
Chuẩn mực kế toán Việt Nam VAS 25 và IFRS 10 quy định rõ nghĩa vụ lập BCTC hợp nhất. Công ty mẹ phải lập báo cáo này khi nắm quyền kiểm soát công ty con.
Quyền kiểm soát được xác định khi công ty mẹ nắm giữ trực tiếp hoặc gián tiếp trên 50% quyền biểu quyết tại công ty con. Quyền kiểm soát còn xuất hiện khi công ty mẹ có quyền bổ nhiệm đa số thành viên Hội đồng quản trị. Việc chi phối chính sách tài chính của công ty con cũng thể hiện quyền kiểm soát.
Bản chất và vai trò của báo cáo tài chính hợp nhất
Báo cáo tài chính hợp nhất giữ vai trò trung tâm trong việc phản ánh quy mô tài chính và năng lực sinh lời thực của toàn bộ tập đoàn.
Phản ánh tổng thể sức khỏe tài chính tập đoàn
Một tập đoàn lớn có thể sở hữu hàng chục công ty con hoạt động trong nhiều lĩnh vực khác nhau. Báo cáo tài chính hợp nhất giúp gom toàn bộ số liệu tài chính của công ty mẹ và các công ty con lại một nơi.
Nhà đầu tư sẽ thấy rõ bức tranh tổng thể về quy mô tài sản. Báo cáo này cũng làm rõ tổng nợ phải trả và lợi nhuận ròng thực sự của tập đoàn. Nếu chỉ đọc báo cáo riêng lẻ của công ty mẹ, nhà đầu tư sẽ hoàn toàn bỏ sót các khoản nợ gánh tại công ty con.
Loại trừ giao dịch nội bộ
Loại trừ giao dịch nội bộ là nguyên tắc quan trọng nhất khi lập báo cáo tài chính hợp nhất. Trong một tập đoàn, việc mua bán hàng hóa, cho vay tiền hoặc chuyển cổ tức giữa công ty mẹ và công ty con diễn ra thường xuyên.
Nếu không loại trừ, các giao dịch này sẽ làm trùng lặp số liệu và thổi vồng doanh thu giả tạo. Báo cáo tài chính hợp nhất loại bỏ 100% doanh thu nội bộ, nợ phải thu phải trả nội bộ và lợi nhuận chưa thực hiện. Điều này ngăn chặn hành vi chuyển lợi nhuận lòng vòng để làm đẹp sổ sách.
Cung cấp góc nhìn thực tế cho nhà đầu tư và cơ quan quản lý
Cổ đông và nhà đầu tư cần báo cáo tài chính hợp nhất để đánh giá hiệu quả sử dụng vốn của ban lãnh đạo. Báo cáo này giúp xác định chính xác tỷ suất sinh lời trên vốn chủ sở hữu (ROE) hợp nhất và nợ vay thực tế.
Đối với các ngân hàng, báo cáo hợp nhất là cơ sở chính để thẩm định năng lực trả nợ khi cấp tín dụng cho tập đoàn. Cơ quan thuế và cơ quan quản lý nhà nước cũng dựa vào báo cáo này để kiểm soát hoạt động chuyển giá và giao dịch bên liên quan.
Phân biệt báo cáo tài chính hợp nhất và báo cáo tài chính riêng lẻ
Nhà đầu tư cần phân biệt rõ báo cáo tài chính hợp nhất và báo cáo tài chính riêng lẻ để tránh đưa ra quyết định sai lầm.
| Tiêu chí phân biệt | Báo cáo tài chính riêng lẻ | Báo cáo tài chính hợp nhất |
|---|---|---|
| Phạm vi số liệu | Chỉ phản ánh số liệu của một pháp nhân độc lập (công ty mẹ hoặc 1 công ty con) | Phản ánh tổng hợp số liệu của công ty mẹ + toàn bộ các công ty con |
| Giao dịch nội bộ | Giữ nguyên các giao dịch mua bán, công nợ và doanh thu với công ty con | Bắt buộc loại trừ 100% giao dịch, công nợ và doanh thu nội bộ |
| Khoản mục đầu tư | Ghi nhận khoản đầu tư vào công ty con theo giá gốc hoặc phương pháp vốn chủ sở hữu | Thay thế khoản đầu tư bằng toàn bộ tài sản và nợ phải trả của công ty con |
| Lợi ích cổ đông thiểu số | Không xuất hiện chỉ số này | Xuất hiện chỉ số Lợi ích cổ đông không kiểm soát (NCI) |
| Đối tượng áp dụng | Áp dụng cho mọi doanh nghiệp hoạt động độc lập | Chỉ áp dụng cho công ty mẹ nắm quyền kiểm soát tại các công ty con |
Năm 2024, nhà đầu tư An đọc báo cáo riêng lẻ của một công ty mẹ bất động sản. Báo cáo ghi nhận lợi nhuận sau thuế đạt 400 tỷ VNĐ từ cổ tức công ty con chia về.
Khi mở báo cáo hợp nhất, An mới biết công ty con đang gánh khoản nợ 2.500 tỷ VNĐ. Dòng tiền kinh doanh của tập đoàn lúc đó cũng bị âm nặng. Nếu chỉ dựa vào báo cáo riêng lẻ, An đã rơi vào bẫy lợi nhuận ảo của doanh nghiệp.
4 thành phần chính của báo cáo tài chính hợp nhất
Báo cáo tài chính hợp nhất bao gồm 4 tài liệu cấu thành không thể tách rời.
Bảng cân đối kế toán hợp nhất
Bảng cân đối kế toán hợp nhất phản ánh toàn bộ tài sản, nợ phải trả và vốn chủ sở hữu của tập đoàn tại một thời điểm nhất định.
Thứ nhất là khoản mục Lợi thế thương mại (Goodwill) thuộc phần tài sản. Chỉ số này phát sinh khi công ty mẹ mua công ty con cao hơn giá trị tài sản thuần. Thứ hai là Lợi ích cổ đông không kiểm soát (NCI) nằm ở phần vốn chủ sở hữu.
Báo cáo kết quả hoạt động kinh doanh hợp nhất
Báo cáo kết quả hoạt động kinh doanh hợp nhất tổng hợp doanh thu và chi phí của tập đoàn. Các khoản doanh thu bán hàng nội bộ đều đã được loại trừ. Nhà đầu tư có thể kết hợp đọc bài báo cáo lãi lỗ để hiểu sâu hơn cách phân bổ các dòng chi phí.
Chỉ tiêu lợi nhuận sau thuế hợp nhất được chia rõ thành hai dòng. Dòng thứ nhất là lợi nhuận sau thuế thuộc về cổ đông công ty mẹ. Dòng thứ hai là lợi nhuận sau thuế thuộc về cổ đông không kiểm soát. Nhà đầu tư cổ phiếu niêm yết chỉ nên quan tâm đến phần lợi nhuận của cổ đông công ty mẹ.
Báo cáo lưu chuyển tiền tệ hợp nhất
Báo cáo lưu chuyển tiền tệ hợp nhất theo dõi dòng tiền thực tế của tập đoàn. Báo cáo bao gồm dòng tiền từ ba hoạt động: kinh doanh, đầu tư và tài chính. Tham khảo bài viết báo cáo lưu chuyển tiền tệ là gì để nắm vững phương pháp bóc tách dòng tiền.
Doanh nghiệp có thể báo lãi hợp nhất hàng nghìn tỷ VNĐ. Tuy nhiên, nếu dòng tiền CFO hợp nhất âm liên tục, tập đoàn sẽ đối mặt rủi ro kiệt quệ thanh khoản.
Bản thuyết minh báo cáo tài chính hợp nhất
Bản thuyết minh cung cấp danh sách đầy đủ các công ty con. Tài liệu này ghi rõ tỷ lệ sở hữu và tỷ lệ quyền biểu quyết của công ty mẹ.
Bản thuyết minh giải trình các giao dịch lớn với bên liên quan (Related Parties) và các khoản nợ tiềm tàng. Đây là nơi chứa đựng nhiều thông tin đắt giá nhất giúp nhà đầu tư kiểm tra tính minh bạch của ban lãnh đạo.
Quy định thời hạn nộp và công khai BCTC hợp nhất tại Việt Nam
Nghị định 155/2020/NĐ-CP và Thông tư 96/2020/TT-BTC quy định rõ về công bố thông tin. Doanh nghiệp niêm yết phải tuân thủ nghiêm ngặt các thời hạn nộp BCTC.
Báo cáo tài chính hợp nhất quý phải được công bố trong thời hạn 30 ngày kể từ ngày kết thúc quý. Trường hợp được gia hạn theo quy định, thời hạn công bố tối đa không quá 45 ngày.
Báo cáo tài chính hợp nhất năm đã kiểm toán phải được công bố trong thời hạn 90 ngày kể từ ngày kết thúc năm tài chính. Doanh nghiệp chậm nộp báo cáo sẽ bị xử phạt theo quy định. HOSE và HNX có thể đưa cổ phiếu vào diện cảnh báo, kiểm soát hoặc đình chỉ giao dịch.
Ứng dụng phân tích BCTC hợp nhất trong đầu tư chứng khoán
Phân tích báo cáo tài chính hợp nhất giúp nhà đầu tư chọn lọc cổ phiếu chất lượng và tránh rủi ro tài chính.
Nhận diện bẫy giao dịch bên liên quan
Nhà đầu tư cần soi kỹ bản thuyết minh báo cáo hợp nhất. Hãy kiểm tra xem doanh thu tập đoàn đến từ khách hàng bên ngoài hay các bên liên quan. Nếu doanh thu hợp nhất tăng nhưng các khoản phải thu từ công ty liên kết chiếm tỷ trọng lớn, đây là dấu hiệu rủi ro cao.
Đánh giá sức khỏe tài chính thực qua hệ số nợ
Nhiều tập đoàn sử dụng công ty con để giấu các khoản nợ vay lớn nhằm làm đẹp báo cáo công ty mẹ. Nhà đầu tư nên dùng các chỉ số phân tích báo cáo tài chính trên số liệu hợp nhất. Điều này giúp tính chuẩn tỷ lệ Nợ trên Vốn chủ sở hữu (D/E).
Nếu D/E hợp nhất lớn hơn 2,0 lần trong khi D/E riêng lẻ chỉ 0,5 lần, tập đoàn đang gánh đòn bẩy tài chính rủi ro.
Bóc tách chỉ số ROE hợp nhất dành cho cổ đông công ty mẹ
Chỉ số ROE hợp nhất phải tính dựa trên lợi nhuận sau thuế của cổ đông công ty mẹ. Số tiền này chia cho phần vốn chủ sở hữu của cổ đông công ty mẹ. Tránh dùng tổng lợi nhuận hợp nhất bao gồm cả phần NCI vì phần NCI không thuộc về cổ đông niêm yết.
Tra cứu BCTC hợp nhất và nhận hỗ trợ phân tích chuyên sâu tại DSC
Đọc và phân tích báo cáo tài chính hợp nhất đòi hỏi nhiều kiến thức và thời gian. Nền tảng công nghệ số và dịch vụ chuyên gia của Chứng khoán DSC sẽ giúp nhà đầu tư đơn giản hóa quy trình này.
Tra cứu dữ liệu tài chính trực quan trên App DSC Trading
App DSC Trading tích hợp dữ liệu BCTC hợp nhất kiểm toán của hơn 1.500 doanh nghiệp. Hệ thống cập nhật đầy đủ mã niêm yết trên sàn HOSE, HNX và UPCoM.
Số liệu được trực quan hóa qua biểu đồ doanh thu, lợi nhuận, cơ cấu tài sản và chỉ số CFO. Nhà đầu tư có thể dễ dàng so sánh số liệu hợp nhất qua các quý để phát hiện xu hướng tăng trưởng.
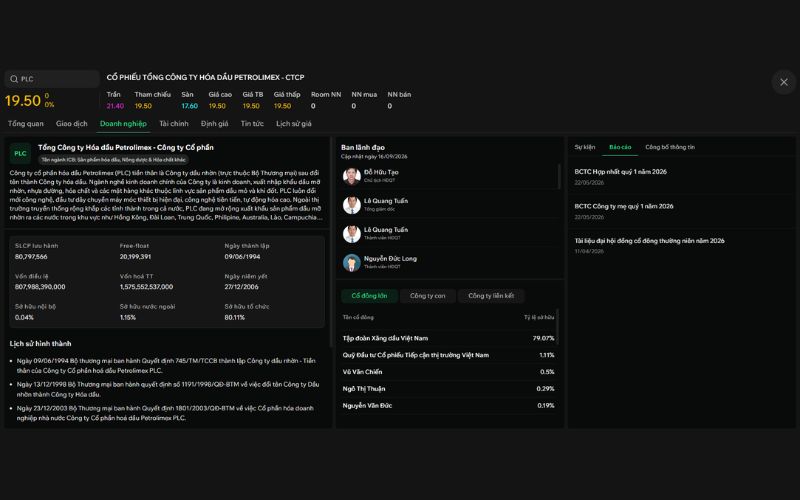
Đội ngũ Môi giới 1:1 đồng hành chuyên sâu
Việc bóc tách Lợi thế thương mại hay giao dịch bên liên quan rất phức tạp. Đội ngũ chuyên gia Môi giới 1:1 của DSC luôn sẵn sàng đồng hành cùng bạn.
Chuyên gia DSC sẽ phân tích chi tiết báo cáo tài chính hợp nhất. Chúng tôi giúp bạn đánh giá an toàn tài chính và chọn cổ phiếu phù hợp.
Nhà đầu tư có thể trải nghiệm dịch vụ bằng cách Mở tài khoản chứng khoán DSC hoàn toàn online trong 3 phút qua công nghệ eKYC.
Kết luận
Hiểu rõ báo cáo tài chính hợp nhất giúp nhà đầu tư nhìn thấu bức tranh tài chính thực tế của tập đoàn và tránh rủi ro tài chính.
Hãy Mở tài khoản chứng khoán DSC online trong 3 phút trên App DSC Trading. Bạn sẽ được tra cứu BCTC hợp nhất và nhận tư vấn 1:1 từ chuyên gia DSC!

 19396 lượt xem
 13140 lượt xem
 12086 lượt xem
 11125 lượt xem
 10506 lượt xem
 8860 lượt xem
 8323 lượt xem
 7754 lượt xem
 7190 lượt xem
 7008 lượt xem


