Chi phí biên là gì? Cách tính và ứng dụng đầu tư chứng khoán
Chi phí biên (Marginal Cost - MC) là chi phí tăng thêm khi doanh nghiệp sản xuất thêm 1 đơn vị sản phẩm.
Trong phân tích cơ bản, hiểu rõ chi phí biên là gì giúp nhà đầu tư đánh giá hiệu quả vận hành. Chỉ số này giúp dự báo thời điểm lợi nhuận bùng nổ.
Bài viết từ Chứng khoán DSC hướng dẫn công thức tính và cách bóc tách chỉ số này từ Báo cáo tài chính.
Chi phí biên (Marginal Cost) là gì?
Chi phí biên (MC) là khoản chi phí phát sinh thêm khi doanh nghiệp sản xuất thêm một đơn vị sản phẩm hoặc cung cấp thêm một đơn vị dịch vụ.
Đối với nhà đầu tư chứng khoán, MC giúp trả lời câu hỏi: "Nếu doanh nghiệp này mở rộng quy mô, họ sẽ tốn thêm bao nhiêu chi phí và lợi nhuận thu về có thực sự đột phá không?"
- Ngành sản xuất (Thép, Dầu khí, Hàng tiêu dùng): MC thường liên quan trực tiếp đến nguyên vật liệu, nhân công và năng lượng.
- Ngành công nghệ/Số hóa (Phần mềm, Game, SaaS): MC thường rất thấp, thậm chí gần bằng 0, giúp doanh nghiệp có khả năng mở rộng quy mô cực nhanh (Scalability).
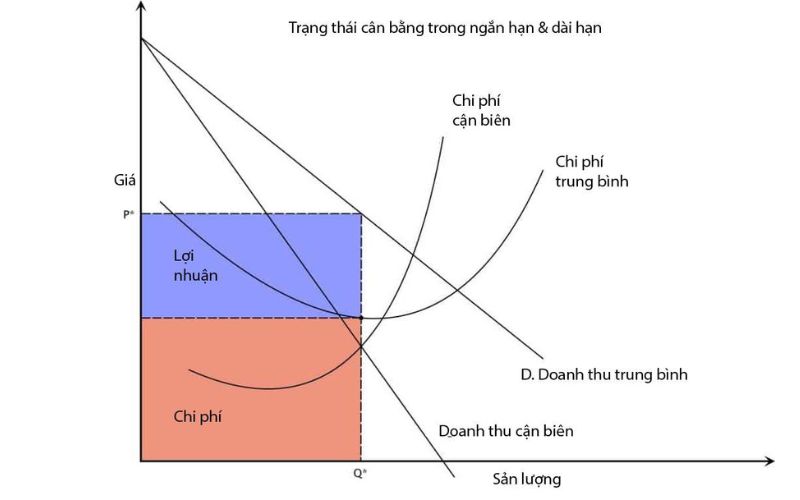
Đường chi phí biên trên đồ thị tài chính thường có dạng hình chữ U biến thiên qua 3 giai đoạn.
Ở giai đoạn đầu, chi phí biên giảm dần nhờ lợi thế quy mô (Economies of Scale). Doanh nghiệp tối ưu hóa máy móc và chi phí cố định trên mỗi sản phẩm.
Sau khi đạt điểm cực tiểu, chi phí biên tăng vọt do hiện tượng phi kinh tế (Diseconomies of Scale) khi công suất quá tải.
Công thức tính và cách ước tính Chi phí biên
Công thức lý thuyết
Về mặt lý thuyết, công thức tính Chi phí biên là:
MC = ΔTC / ΔQ
Trong đó:
- ΔTC (Thay đổi tổng chi phí): Sự biến động chi phí khi tăng sản lượng.
- ΔQ (Sản lượng tăng thêm): Thường xét trên 1 đơn vị.
Ví dụ: Doanh nghiệp sản xuất 1.000 sản phẩm với tổng chi phí 500 triệu VNĐ. Khi sản xuất 1.001 sản phẩm, tổng chi phí là 500,4 triệu VNĐ. Chi phí biên của sản phẩm thứ 1.001 là 400.000 VNĐ.
Cách ước tính từ Báo cáo tài chính
Chi phí biên là dữ liệu nội bộ và không xuất hiện trực tiếp trên Báo cáo tài chính niêm yết.
Nhà đầu tư ước tính chi phí biên khi đọc báo cáo tài chính bằng công thức so sánh biến động Giá vốn hàng bán (COGS):
MC (ước tính) ≈ (COGS kỳ này - COGS kỳ trước) / (Sản lượng kỳ này - Sản lượng kỳ trước)
Trường hợp không có số liệu sản lượng, bạn so sánh tốc độ tăng của Giá vốn hàng bán và Doanh thu. Nếu doanh thu tăng 20% mà giá vốn chỉ tăng 10%, doanh nghiệp đang kiểm soát chi phí biên rất tốt.
- Giá vốn hàng bán (COGS): Chứa toàn bộ chi phí biến đổi sản xuất.
- Doanh thu thuần: Phản ánh quy mô tiêu thụ thực tế.
Tại sao nhà đầu tư chứng khoán cần đặc biệt quan tâm đến MC?
Phân tích chi phí biên giúp nhà đầu tư nhận diện tiềm năng bùng nổ biên lợi nhuận gộp của cổ phiếu.
Tương quan giữa Doanh thu biên (MR) và Chi phí biên (MC)
Quy tắc tối đa hóa lợi nhuận dựa trên sự tương quan giữa Doanh thu biên (MR) và Chi phí biên (MC):
- Trạng thái MR > MC: Doanh thu thu về từ sản phẩm bán thêm lớn hơn chi phí tạo ra, lợi nhuận ròng tiếp tục tăng.
- Trạng thái MR = MC: Doanh nghiệp đạt mức lợi nhuận tối đa tại điểm sản lượng tối ưu.
- Trạng thái MR < MC: Doanh nghiệp bị sụt giảm lợi nhuận dù doanh thu tăng, báo hiệu rủi ro mở rộng quá đà.
Xác định Lợi thế quy mô (Economies of Scale)
Doanh nghiệp có lợi thế quy mô sẽ có chi phí biên giảm dần khi sản lượng tăng lên.
Đặc điểm này xuất hiện ở các doanh nghiệp đầu ngành sở hữu chuỗi sản xuất khép kín. Chi phí biên thấp tạo ra hàng rào bảo vệ vững chắc giúp doanh nghiệp cạnh tranh về giá bán.
- Quy mô lớn: Giảm chi phí đơn vị.
- Thị phần cao: Tăng sức mạnh đàm phán.
Phân loại mô hình kinh doanh
- Doanh nghiệp thâm dụng vốn: Chi phí biên cao và tăng nhanh khi chạm ngưỡng công suất như điện và vận tải.
- Doanh nghiệp thâm dụng công nghệ: Chi phí biên cực thấp, giúp doanh nghiệp đạt biên lợi nhuận bùng nổ khi mở rộng người dùng.
Phân biệt MC và ATC trong phân tích báo cáo tài chính
| Chỉ số | Chi phí biên (MC) | Chi phí bình quân (ATC) |
| Vai trò | Dự báo tiềm năng tăng trưởng lợi nhuận tương lai. | Đánh giá hiệu quả chi phí vận hành hiện tại. |
| Ứng dụng | Đánh giá hiệu quả mở rộng công suất nhà máy. | Xác định giá vốn an toàn trên từng sản phẩm. |
| Mối quan hệ | Khi MC < ATC, chi phí bình quân đang trên đà giảm. | Khi MC > ATC, chi phí bình quân bắt đầu tăng lên. |
Ứng dụng MC để phân tích cổ phiếu Việt Nam
Ví dụ 1: Chi phí biên trong ngành Thép (Cổ phiếu HPG)
Đối với Tập đoàn Hòa Phát (HPG), chi phí biên sản xuất 1 tấn thép bao gồm chi phí quặng sắt, than cốc và điện năng.
Khi Đại dự án Dung Quất 2 đi vào hoạt động trong năm 2026, HPG giảm đáng kể chi phí biên trên mỗi tấn thép. Nhà đầu tư theo dõi tỷ lệ COGS trên doanh thu sẽ nhận diện chính xác thời điểm biên lợi nhuận gộp mở rộng.
Ví dụ 2: Chi phí biên gần bằng 0 của ngành Công nghệ (Cổ phiếu FPT)
Đối với mảng xuất khẩu phần mềm của FPT, chi phí biên cung cấp dịch vụ cho khách hàng mới luôn tiệm cận mức 0 VNĐ.
Mô hình này giúp FPT duy trì tốc độ tăng trưởng lợi nhuận ổn định trên 20%/năm. Cổ phiếu nhờ đó luôn được định giá ở mức P/E cao.
Ứng dụng MC để chọn lọc cổ phiếu
Nhà đầu tư nên ưu tiên chọn các doanh nghiệp có chỉ số MC ổn định hoặc giảm dần theo thời gian.
Điều này chứng tỏ doanh nghiệp có vị thế thương lượng mạnh và dây chuyền sản xuất hiện đại. Ngược lại, nếu MC tăng đột biến, nhà đầu tư cần cẩn trọng vì doanh nghiệp có thể chịu áp lực chi phí đầu vào.
Việc phân tích chi phí biên nên kết hợp cùng các chỉ số phân tích báo cáo tài chính để đánh giá toàn diện doanh nghiệp.
Kết luận
Chi phí biên là công cụ thực chiến giúp nhà đầu tư nhìn thấu sức khỏe vận hành của doanh nghiệp. Phân tích biến động MC giúp bạn nhận diện cổ phiếu bùng nổ lợi nhuận trước khi thị trường phản ánh vào giá.
DSC áp dụng biểu phí giao dịch ưu đãi chỉ từ 0,1%/lệnh. Bạn có thể mở tài khoản chứng khoán online eKYC trên App DSC Trading trong 3 phút để nhận hỗ trợ 1:1 từ chuyên gia.
 17043 lượt xem
 14249 lượt xem
 13805 lượt xem
 13776 lượt xem
 13331 lượt xem
 13028 lượt xem
 13017 lượt xem
 12713 lượt xem
 12576 lượt xem
 10199 lượt xem